El gran mite de la logística: “El transportista ja en respondrà”
Moltes empreses contracten una assegurança transport mercaderies quan descobreixen una realitat incòmoda: el transportista no “ho paga tot” si hi ha una pèrdua, robatori o dany. El que habitualment té és una responsabilitat civil del transportista, i aquesta cobertura està limitada per llei.
En transport nacional, la referència acostuma a ser la LOTT i la normativa vinculada al contracte de transport; en transport internacional per carretera, el marc habitual és el CMR. En tots dos casos, la indemnització no sol calcular-se pel valor comercial real del producte, sinó segons un sistema d’indemnització per pes. Això genera un desfasament clar entre el que val la mercaderia i el que legalment es pot reclamar.
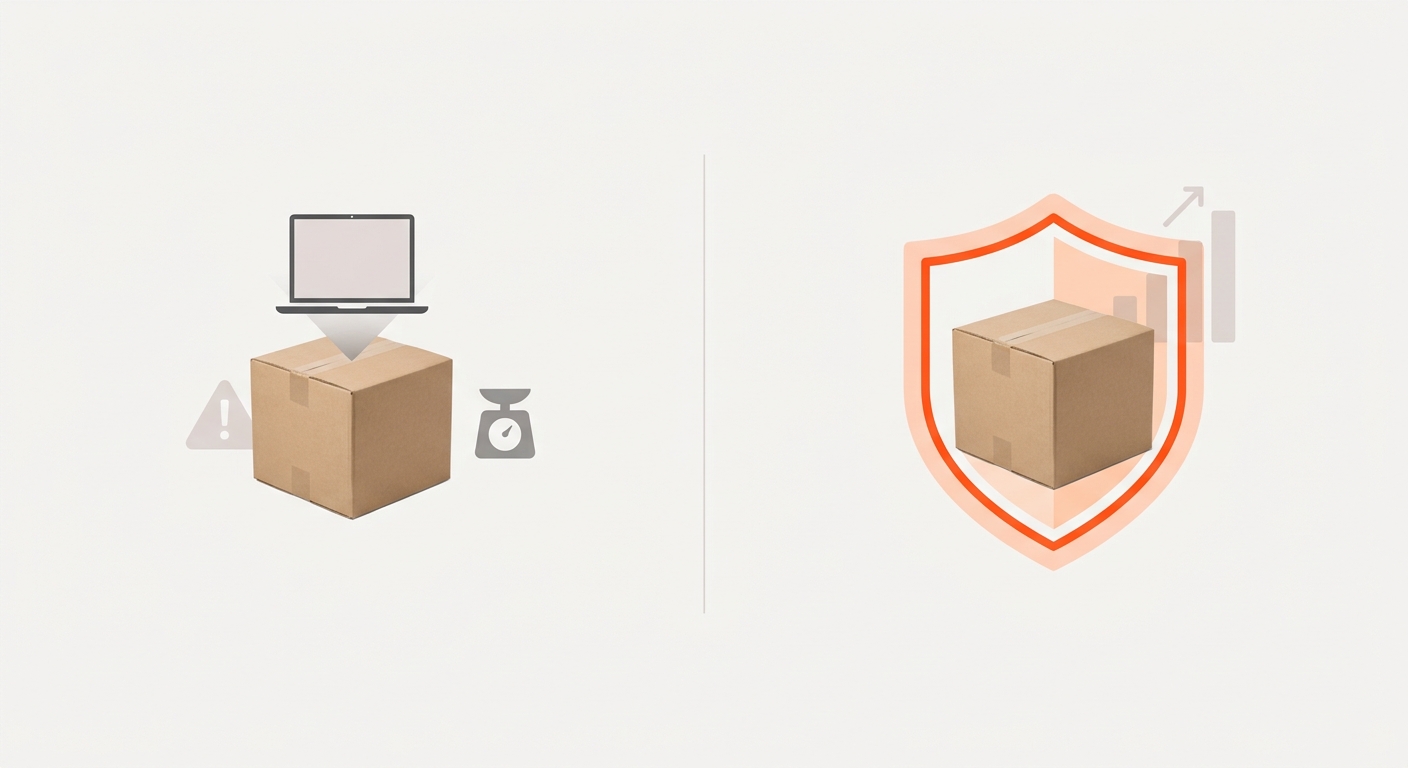
Un exemple molt habitual: una empresa envia un equip electrònic petit, de 3 o 4 kg, amb un valor de diversos milers d’euros. Si es perd o arriba greument danyat, la compensació legal del transportista pot quedar molt per sota de la pèrdua real, simplement perquè el càlcul parteix dels quilos transportats.
- Responsabilitat del transportista: protegeix la seva responsabilitat legal.
- Assegurança de mercaderies: protegeix el valor de la teva càrrega.
Aquesta diferència és la que fa que, per a moltes empreses, confiar només en el transportista no sigui suficient.
4 situacions on la teva empresa necessita una assegurança específica
No totes les empreses tenen el mateix nivell d’exposició durant el transport. Però hi ha escenaris molt clars en què una assegurança transport mercaderies deixa de ser opcional i es converteix en una mesura de protecció operativa.
- 1. Treballes amb mercaderia d’alt valor o delicada. Electrònica, maquinària especialitzada, productes farmacèutics o articles fràgils tenen un impacte econòmic alt si pateixen danys. En aquests casos, assegurar l’enviament de mercaderies ajuda a cobrir riscos de trànsit habituals com robatori, accident del vehicle, incendi o incidències en la càrrega i descàrrega.
- 2. Fas enviaments de manera recurrent. No és el mateix expedir un palet puntual que gestionar sortides diàries, com passa en molts e-commerce, distribuïdors o empreses amb logística continuada. Com més volum i freqüència, més probabilitats d’incidència i més sentit té revisar una pòlissa de càrrega adaptada al ritme real de l’activitat.
- 3. Importes o exportes mercaderies. En operacions internacionals, els Incoterms són clau perquè determinen en quin punt es transmet el risc entre venedor i comprador. Si la teva empresa assumeix una part del trajecte, convé verificar molt bé si queda exposada durant el trànsit i si la cobertura contractada respon a aquesta responsabilitat.
- 4. El valor d’una sola expedició ja et pot afectar la tresoreria. Encara que no facis molts enviaments, una sola pèrdua important pot desajustar marges, terminis de lliurament o compromisos amb clients. Si un incident et genera un problema operatiu rellevant, és un senyal clar que necessites cobertura específica.
En resum, si hi ha valor, freqüència, fragilitat o operacions d’Exportació i Importació, convé revisar el risc real abans de donar-lo per cobert.
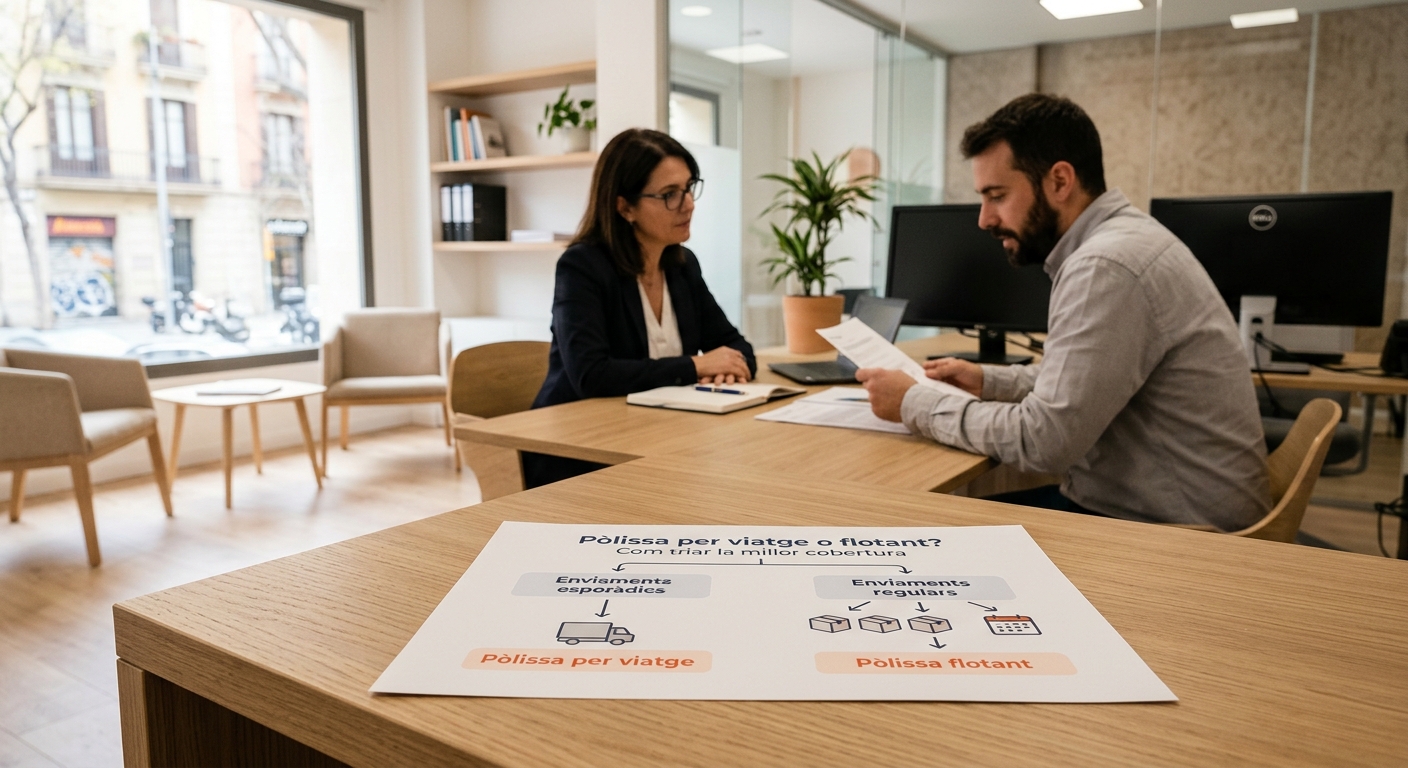
Pòlissa per viatge o flotant? Com triar la millor cobertura
En una assegurança transport mercaderies, la diferència clau és simple: la pòlissa per viatge cobreix un enviament concret, mentre que la pòlissa flotant protegeix expedicions recurrents dins d’un període o volum pactat. Triar bé depèn de la freqüència dels enviaments, del valor de la mercaderia i de la necessitat de simplificar la gestió.
- Pòlissa per viatge: és adequada per a autònoms o empreses que fan transports puntuals, especialment si es tracta d’un enviament de valor elevat. Es contracta per a un risc concret i sol ser una opció pràctica quan no hi ha continuïtat.
- Pòlissa flotant: acostuma a ser la solució més eficient per a pimes amb trànsit regular de mercaderies. Permet assegurar un volum anual o un moviment habitual i redueix la paperassa del dia a dia.
- Cobertura a tot risc: quan es parla de màxima amplitud, sovint es fa referència a les Institute Cargo Clauses (ICC A), un estàndard habitual de cobertura ampla. Tot i això, “tot risc” no vol dir “qualsevol situació”, i cal revisar exclusions i límits.
Si teniu dubtes, el més útil és comparar el cost real de cada modalitat amb la freqüència dels vostres enviaments. En aquest punt, una corredoria d’assegurances que analitzi el vostre cas us pot ajudar a demanar una cobertura ajustada, sense pagar de més ni quedar curts.
Preguntes freqüents
És obligatòria l’assegurança de transport de mercaderies?
En general, l’assegurança de transport de mercaderies no és obligatòria per llei en tots els casos, però sí que és altament recomanable. La normativa estableix responsabilitats per al transportista (com en el cas del conveni CMR en transport internacional per carretera), però aquestes responsabilitats tenen límits d’indemnització. Això vol dir que, si es produeix un sinistre, potser no es cobreix el valor real de la mercaderia. Per aquest motiu, moltes empreses contracten una assegurança transport mercaderies per protegir el seu patrimoni i evitar pèrdues econòmiques importants. En operacions internacionals o amb mercaderies de valor elevat, la revisió professional és especialment aconsellable.
Què cobreix habitualment una assegurança de transport de mercaderies?
Habitualment, aquesta assegurança cobreix danys o pèrdues produïdes durant el transport per carretera, marítim o aeri, incloent-hi accidents, bolcades, incendis, robatoris o danys durant la càrrega i descàrrega. Les cobertures poden variar segons la pòlissa (bàsiques o més àmplies, com les clàusules “tot risc”), així com el tipus de mercaderia i el trajecte. També es poden incloure despeses addicionals derivades del sinistre. És important revisar exclusions, límits i franquícies abans de contractar. Una assegurança ben adaptada a l’activitat de l’empresa evita descoberts i conflictes en cas d’incident.
Qui ha de contractar l’assegurança: el venedor, el comprador o el transportista?
Dependrà del contracte de compravenda i dels Incoterms acordats entre les parts. En algunes operacions, és el venedor qui assumeix el risc fins a un punt determinat; en altres, el comprador. El transportista, per la seva banda, té una responsabilitat legal limitada, però no sempre cobreix el valor total de la mercaderia. Per això és clau definir per escrit qui assumeix el risc en cada fase del transport. Davant dubtes, és recomanable analitzar cada operació amb una corredoria especialitzada. Des de la nostra corredoria d’assegurances, ajudem a revisar contractes i a establir la cobertura més adequada segons l’activitat i el volum d’operacions.
Descobreix més solucions de RedisGestió
Si la teva empresa envia o rep mercaderies amb regularitat, una revisió de la teva assegurança transport mercaderies et pot ajudar a protegir els marges sense pagar per cobertures que no necessites. A RedisGestió t’acompanyem amb un assessorament proper i transparent per definir què cal assegurar en funció de la teva operativa i del risc real.