Assegurança de salut per a autònoms: per què és una inversió clau?
Una assegurança salut autònoms no és només una cobertura mèdica: és una eina per protegir la continuïtat del negoci. Per a qui treballa per compte propi, una incidència de salut o una baixa laboral (IT) acostuma a tenir un efecte directe sobre la facturació: si no es treballa, sovint no es factura.
En aquest context, la diferència entre sanitat pública vs privada no és substituir una per l’altra, sinó guanyar agilitat en visites, proves o especialistes quan el temps juga en contra. Un accés més ràpid a l’assistència pot ajudar a reduir l’impacte operatiu d’una baixa o d’un problema mèdic que allarga terminis, cancel·la visites o frena projectes.
A més, molts autònoms desconeixen que aquesta pòlissa pot tenir també un interès fiscal clar, ja que en determinats supòsits la prima es pot considerar despesa deduïble. Per això, més que una despesa addicional, sovint convé valorar-la com una decisió de protecció personal i de gestió del negoci.
Com deduir l’assegurança de salut a la declaració de la Renda (IRPF)
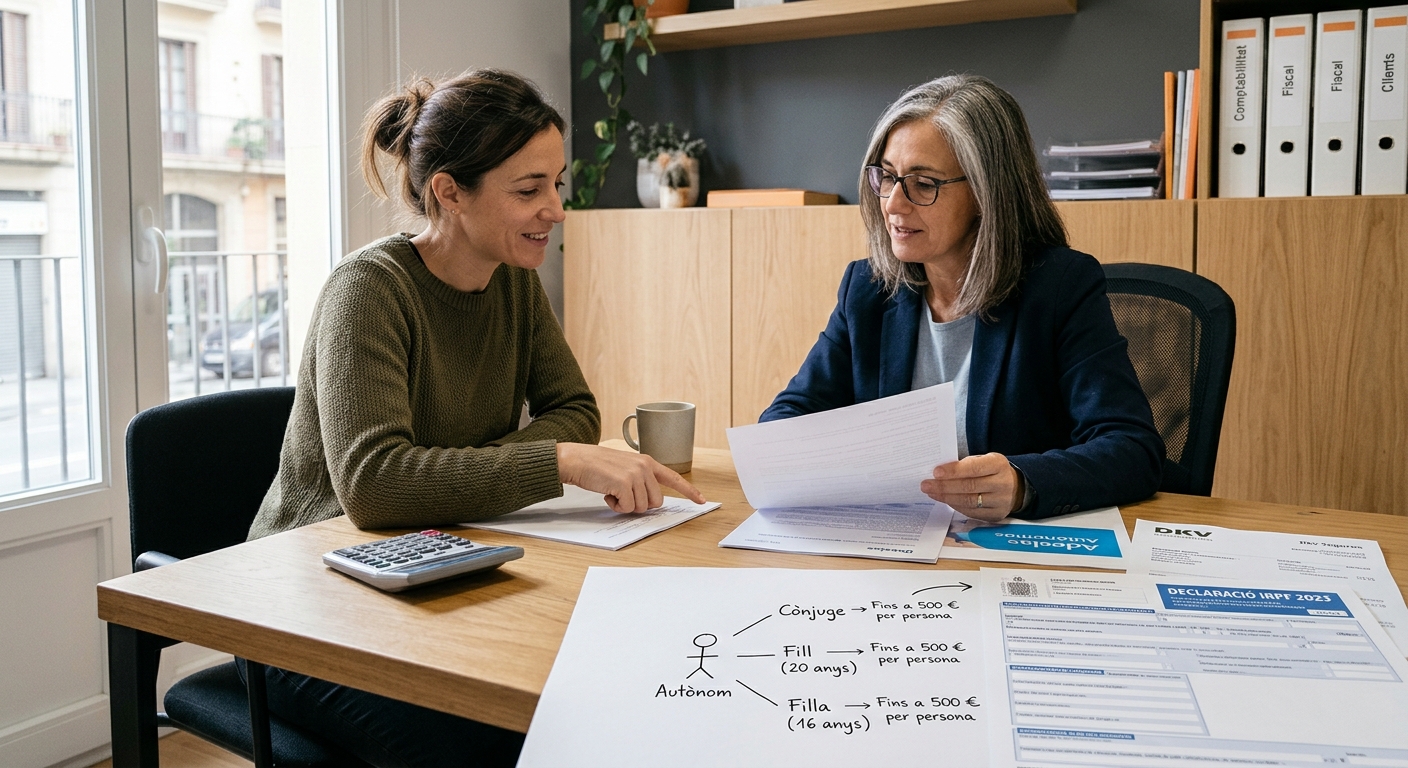
Si tributes com a autònom en estimació directa, la prima de l’assegurança salut autònoms es pot considerar despesa deduïble a l’IRPF i reduir el rendiment net de l’activitat econòmica. Aquesta deducció no s’aplica de manera general a qualsevol autònom, sinó específicament dins d’aquest règim fiscal.
Segons el criteri de l’Agència Tributària, es pot deduir la prima satisfeta per les cobertures de malaltia del mateix autònom i també de determinats membres de la seva unitat familiar, amb límits anuals concrets per persona assegurada.
- Fins a 500 € anuals per persona assegurada.
- Fins a 1.500 € anuals per persona si aquesta té reconegut un grau de discapacitat.
- Es poden incloure l’autònom, el cònjuge i els fills menors de 25 anys que convisquin al mateix domicili.
A efectes pràctics, això vol dir que la despesa no funciona com una deducció de quota, sinó com una despesa deduïble que es resta dels ingressos per calcular el resultat de l’activitat. Per exemple, si la prima anual està dins dels límits admesos, aquest import redueix la base sobre la qual després es calcula l’IRPF.
Quan es vulgui deduir pòlissa mèdica autònoms, és important revisar bé que la prima correspongui a persones que compleixen aquests requisits i que l’import no superi el topall legal aplicable. En aquest punt, una revisió prèvia de la pòlissa i de l’encaix fiscal evita errors habituals a la Renda.
Lletra petita: 4 punts a revisar abans de contractar la teva pòlissa mèdica
Quan compares una assegurança salut autònoms, el preu no ho és tot. La diferència acostuma a estar en les condicions: què cobreix de veritat, quan ho cobreix i en quines circumstàncies. La Llei de Contracte d’Assegurança exigeix claredat en la informació, i com recorda també l’Agència Catalana del Consum, convé entendre bé les cobertures abans de signar.
- Copagaments o sense copagaments. Una pòlissa amb copagaments pot tenir una prima mensual més baixa, però cada visita, prova o especialista pot generar un cost addicional. Si fas un ús freqüent de la sanitat privada, sovint compensa valorar una opció sense copagaments.
- Període de carència. El període de carència és el temps durant el qual determinades prestacions no es poden utilitzar des de l’inici de la pòlissa. Això és especialment rellevant si necessites proves, intervencions o seguiment mèdic a curt termini.
- Quadre mèdic i cobertures reals. No n’hi ha prou amb veure que la pòlissa “inclou especialistes”. Revisa el quadre mèdic, els centres concertats i si tens hospitals i professionals a prop de casa o de la zona on treballes. També és important comprovar si cal autorització prèvia per a certes proves o tractaments.
- Prenedor, assegurat i pagador. A la pràctica, aquestes dades han de quedar ben definides. El prenedor és qui contracta la pòlissa, l’assegurat és qui rep la cobertura i, si vols justificar correctament la despesa davant d’Hisenda, la documentació i la forma de pagament han d’encaixar amb la teva activitat.
Si vols evitar errors habituals, una corredoria d’assegurances independent et permet comparar opcions amb criteri i entendre la lletra petita abans de decidir. Si ho necessites, pots demanar assessorament a la nostra corredoria d’assegurances de RedisGestió per revisar pòlisses de manera objectiva i ajustada al teu cas.
Protegeix la teva salut i el teu negoci amb el suport adequat
Per a un autònom, una pòlissa de salut privada no és només una cobertura personal: també és una eina útil per protegir la continuïtat del petit negoci i reduir imprevistos. Ara bé, perquè realment compensi, cal revisar bé cobertures, exclusions i condicions fiscals aplicables.
En aquest punt, l’optimització fiscal i la tria de la pòlissa han d’anar de la mà. Comptar amb un assessorament integral ajuda a evitar errors, estalviar temps i prendre una decisió ajustada a la realitat de cada activitat. Si vols fer aquest pas amb una visió pràctica i ben coordinada, pots confiar en la nostra corredoria d’assegurances i gestió integral per escollir bé la teva assegurança salut autònoms.
Preguntes freqüents
Podeu facilitar les tres preguntes del pla?
El pla s’ha rebut com a «[object Object]» i no mostra les preguntes. Cal disposar del text original per poder-les utilitzar exactament com estan escrites.
Descobreix més solucions de RedisGestió
Vols revisar la teva assegurança de salut o demanar un pressupost nou? A RedisGestió t’ajudem a valorar les cobertures que necessites i els possibles avantatges fiscals, perquè puguis triar amb més claredat i tranquil·litat.